En el día a día de una empresa de transporte, el factor humano es, al mismo tiempo, el mayor activo y el riesgo más imprevisible. Por mucha tecnología o procesos que se implementen, al final es un conductor quien toma decisiones en milésimas de segundo en la carretera o quien supervisa cómo se coloca la carga en el remolque. La gran pregunta que quita el sueño a muchos empresarios del sector es: si mi chófer comete un error grave, ¿me va a cubrir el seguro o me tocará pagar de mi bolsillo?
Entender el límite entre un error humano perdonable y una negligencia excluida es vital. La rapidez y eficacia en la gestión de estos siniestros dependen, en gran medida, de la documentación disponible y de cómo seamos capaces de explicar lo ocurrido a la aseguradora.
El concepto de "culpa grave" y la exclusión de cobertura
Un error habitual es pensar que el seguro de transporte de mercancías resolverá cualquier problema automáticamente. Sin embargo, la mayoría de las pólizas incluyen cláusulas relativas a la "negligencia grave" o "culpa grave". No es lo mismo un despiste puntual que una omisión temeraria de las normas básicas de seguridad.
Cuando se produce un siniestro derivado de una acción del conductor, la aseguradora analizará si hubo falta de diligencia mínima. Por ejemplo, dejar el camión abierto y sin vigilancia en una zona peligrosa o ignorar señales de altura evidente pueden ser considerados límites de la cobertura. Para que una aseguradora analice el siniestro de forma objetiva, es fundamental facilitar los elementos necesarios para entender el contexto del error.
Para asegurar que sus operaciones cuenten con las garantías oportunas en carretera, resulta imprescindible disponer de un seguro de transporte de mercancías adaptado a la realidad del sector.
La estiba: ¿Responsabilidad del conductor o del cargador?
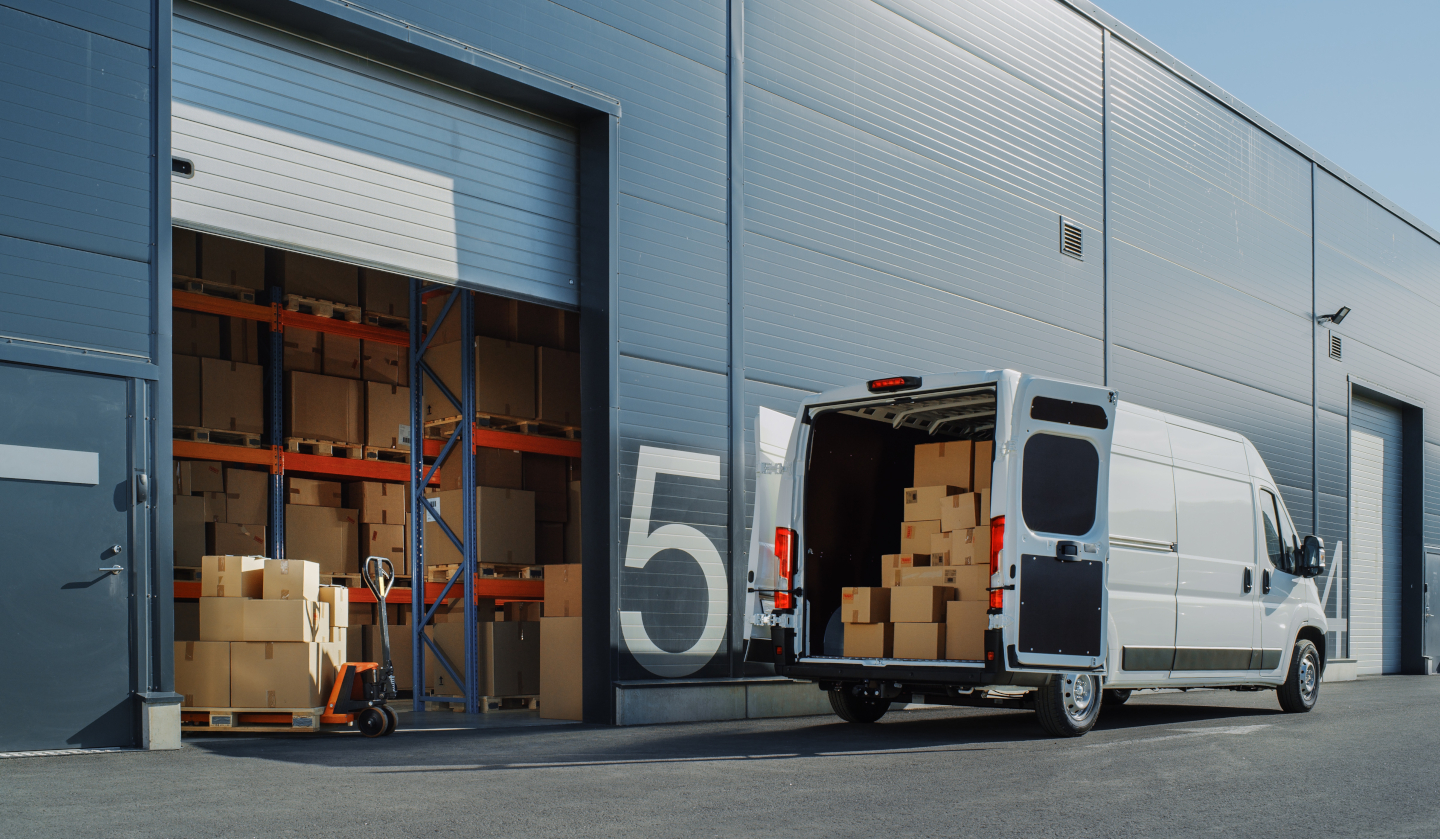
Uno de los puntos más conflictivos es la mala estiba. Aunque a menudo la carga la realiza el cargador, el conductor tiene la responsabilidad de supervisar que la mercancía no comprometa la seguridad del vehículo.
Si el conductor acepta una carga mal trincada y esta se desplaza en una curva, la línea de la negligencia se vuelve borrosa. En estos casos, el albarán con reservas se convierte en el documento más importante para acreditar el estado de la operación. Si el chófer detecta que la estiba no es correcta, debe anotarlo inmediatamente; de lo contrario, su silencio puede interpretarse como una aceptación de la negligencia ajena, asumiendo él toda la responsabilidad ante un siniestro.
Documentación crítica para proteger a la empresa de transporte
Para evitar que una negligencia del chófer derive en un rechazo total de la cobertura, la empresa debe ser impecable en la gestión de pruebas. El papel de quien facilita la información es fundamental en la gestión del siniestro.
-
Fotografías detalladas: Las fotos constituyen una prueba visual esencial. Deben documentar tanto la mercancía dañada como la forma en que estaba sujeta y el estado del vehículo tras el incidente.
-
Atestado policial o informe oficial: En incidentes graves, este documento es determinante para acreditar las circunstancias exactas y evitar interpretaciones subjetivas de "negligencia" por parte de terceros.
-
Carta de porte y factura: Permiten valorar el siniestro de forma objetiva según las condiciones de la póliza y el valor real de la transacción.
Si quieres conocer más sobre cómo organizar estos papeles, te recomendamos nuestra guía sobre la documentación básica para tramitar un siniestro.
El valor de la trazabilidad digital ante el error humano
Muchos retrasos y pérdidas financieras en el transporte se deben a errores evitables, como la falta de documentación o una comunicación lenta del incidente. Ante esto, la empresa necesita reaccionar rápido para mitigar las consecuencias legales.
La digitalización de la documentación aseguradora aporta una ventaja operativa clara. Resulta clave ordenar los documentos y poder acceder a ellos con rapidez para demostrar que la empresa actuó con toda la diligencia debida. En Assek Europe, ayudamos a los transportistas a mejorar la trazabilidad de sus operaciones, asegurando que un descuido no se convierta en una catástrofe financiera por falta de pruebas.
El seguro como aliado en la gestión del riesgo
Dominar el proceso de documentación no es un trámite secundario; es la pieza clave para que la tramitación sea ágil, clara y eficaz. La negligencia tiene límites, pero una empresa bien preparada, con sus conductores formados en la importancia de las reservas y las pruebas visuales, tiene muchas más probabilidades de que su seguro responda satisfactoriamente.
La correcta documentación del siniestro de mercancías permite reducir conflictos y proteger mejor los intereses del cliente y de la propia empresa.
¿Te preocupa que un error de tus conductores quede fuera de cobertura? Contacta con nosotros para realizar una auditoría de tus pólizas y procesos actuales.
Preguntas frecuentes sobre negligencia del conductor y cobertura: